Podría interesarte
PRENSA IBERO
PRENSA IBERO
• Aunque 86% de la población utiliza internet y 76% de las personas adultas cuenta con algún producto financiero formal, el efectivo sigue dominando las transacciones cotidianas. El Dr. Pablo Cotler, académico de la Licenciatura en Economía de la IBERO, explica por qué México no ha conseguido replicar el éxito de los pagos digitales en Brasil y Perú, y analiza si una nueva legislación podría cambiar nuestros hábitos
AUTOR
Reportero de la Dirección de Comunicación Institucional · Contacto de prensa: jorge.cortes@ibero.mx
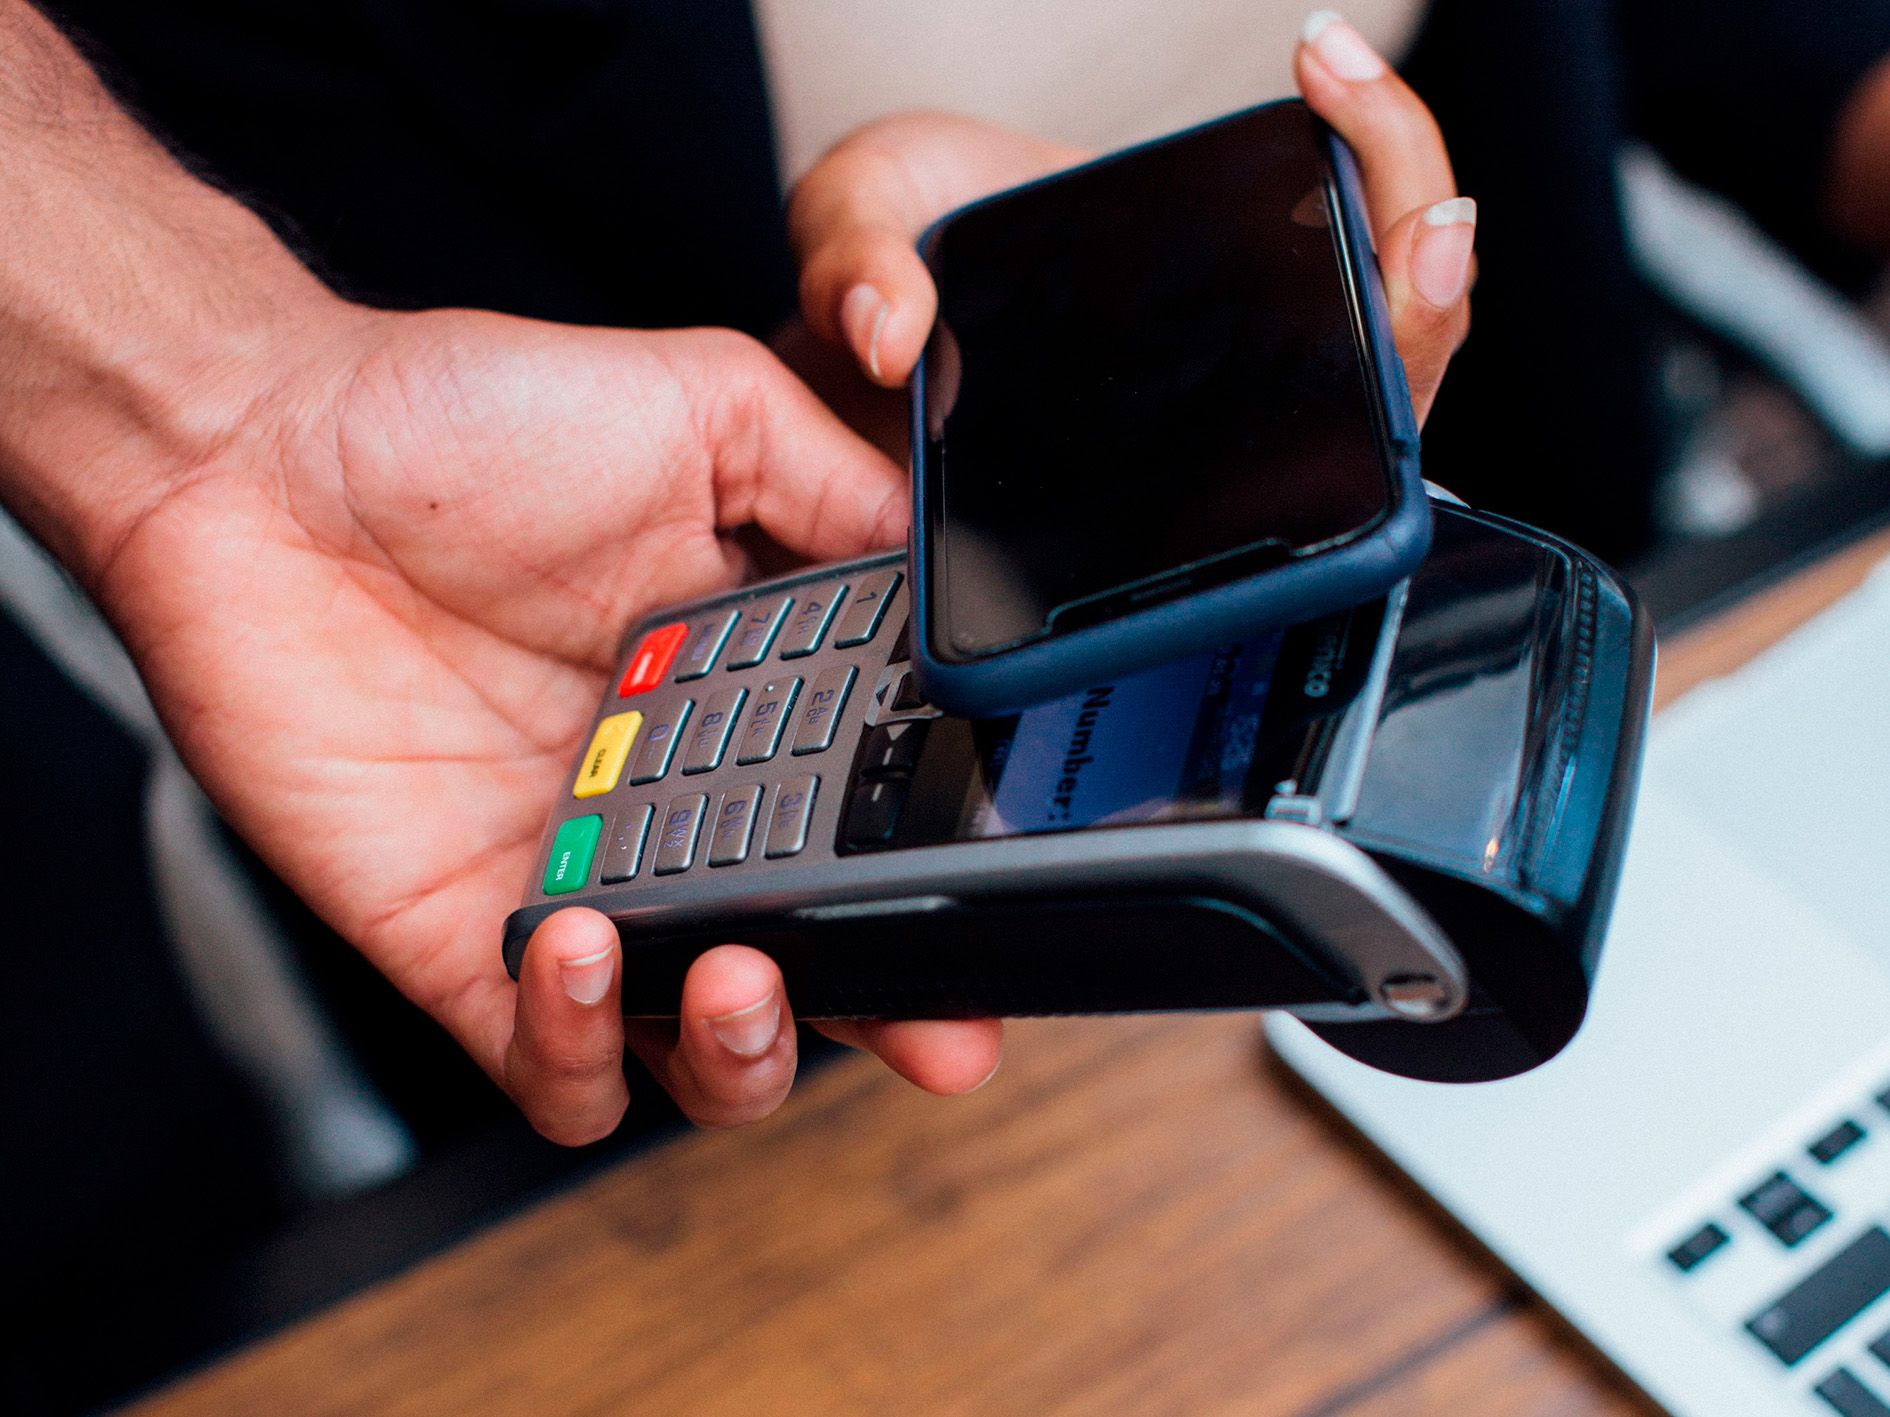
¿Hace cuánto tiempo pagaste un café, un desayuno o las compras de la tiendita de la esquina con billetes y monedas? Aunque cada vez tenemos más aplicaciones bancarias, teléfonos inteligentes y opciones para transferir dinero en segundos, el efectivo sigue siendo el medio de pago predominante en México.
Y no necesariamente porque nos falte tecnología.
Alrededor del 86% de la población utiliza internet y el 76% de las personas adultas dispone de algún producto financiero formal. Además, México cuenta desde hace dos décadas con el Sistema de Pagos Electrónicos Interbancarios (SPEI), que permite realizar transferencias entre instituciones financieras.
Entonces, ¿por qué seguimos dependiendo tanto del efectivo?
Esta pregunta es el punto de partida del análisis que el Dr. Pablo Cotler, profesor-investigador del Departamento de Economía y docente de la Licenciatura en Economía de la Universidad Iberoamericana Ciudad de México, publicó el 26 de octubre en medios de comunicación.
En su artículo de opinión, el especialista en inclusión financiera y desarrollo económico plantea que la persistencia del efectivo no puede explicarse únicamente por la falta de infraestructura tecnológica: también intervienen las decisiones de los comercios, los hábitos de los consumidores y los costos de utilizar alternativas digitales.
Para impulsar las transacciones electrónicas, el Banco de México desarrolló mecanismos como CoDi y DiMo, orientados a facilitar los pagos y transferencias desde dispositivos móviles.
CoDi, puesto en marcha en 2019, permite realizar pagos instantáneos mediante herramientas como los códigos QR y la infraestructura del SPEI. DiMo, lanzado en 2023, facilita el envío de dinero utilizando el número de celular asociado a una cuenta bancaria.
Sin embargo, su adopción ha sido limitada.
De acuerdo con los datos recuperados por el Dr. Pablo Cotler, hasta octubre de 2026 menos de tres millones de cuentas habían utilizado CoDi para realizar al menos un pago. Por su parte, DiMo registró menos de dos millones de operaciones durante los primeros nueve meses de 2025. Aunque ambos indicadores corresponden a periodos y mediciones diferentes, permiten dimensionar los desafíos que enfrenta el país para incorporar estas herramientas a las transacciones cotidianas.
Estas cifras permiten ilustrar una paradoja: aunque existen herramientas para pagar sin efectivo, su disponibilidad no garantiza que se incorporen a la vida cotidiana.
Cotler propone mirar hacia otros países latinoamericanos para comprender qué condiciones podrían favorecer su utilización.
Mientras México enfrenta dificultades para popularizar CoDi y DiMo, Brasil y Perú han conseguido que millones de personas incorporen los pagos digitales a sus transacciones habituales.
En Brasil, el sistema Pix, desarrollado por el Banco Central y lanzado en 2020, se convirtió en una herramienta ampliamente utilizada para enviar dinero y realizar compras.
En enero de 2026 se registraron más de 7 mil millones de operaciones mediante esta plataforma, que ya había sido utilizada por más de 170 millones de personas, según los datos recuperados por Cotler.
En Perú, Yape, una aplicación impulsada por una institución financiera privada, contaba al cierre de 2025 con aproximadamente 16 millones de usuarios activos mensuales y un promedio de 66 operaciones mensuales por usuario activo.
¿Qué hicieron diferente?
El académico IBERO identifica elementos que pueden ayudar a explicar la adopción de estas herramientas: facilidad de uso, costos reducidos, interoperabilidad y una creciente red de comercios que aceptan pagos electrónicos.
También señala que las transferencias gubernamentales durante la pandemia favorecieron el acercamiento de parte de la población a los servicios financieros digitales.
En ambos países, el crecimiento de usuarios incentivó a más establecimientos a aceptar estos medios de pago, lo que a su vez hizo más conveniente utilizarlos.
El resultado fue un proceso en el que consumidores y negocios encontraron beneficios para participar, sin que el cambio dependiera exclusivamente de obligar a las personas a abandonar los billetes.
La reflexión adquiere relevancia ante la reciente aprobación legislativa de medidas orientadas a impulsar los pagos digitales en México.
De acuerdo con el análisis de Cotler, el razonamiento detrás de la legislación es que, si más establecimientos están obligados a aceptar alternativas electrónicas, los consumidores tendrán mayores oportunidades para utilizarlas.
Esto podría contribuir a resolver un problema de coordinación: algunos negocios no adoptan estos instrumentos porque sus clientes prefieren el efectivo, mientras que los consumidores continúan utilizando billetes porque muchos establecimientos no ofrecen otras opciones.
No obstante, el académico advierte que ampliar las posibilidades de pago no significa necesariamente modificar las preferencias de las personas.
Para un pequeño negocio, aceptar pagos digitales puede representar comisiones, gastos de conectividad, dificultades administrativas o problemas derivados de fallas tecnológicas.
Los consumidores, por su parte, pueden enfrentar obstáculos relacionados con la familiaridad con las aplicaciones, el acceso a los servicios financieros y la confianza en las instituciones.
A ello se suman los incentivos para continuar realizando operaciones en la informalidad, que podrían llevar a ciertos establecimientos a mantener su preferencia por el efectivo incluso cuando formalmente acepten pagos electrónicos.
Por eso, el desafío no consiste únicamente en establecer obligaciones, sino en conseguir que los beneficios de utilizar herramientas digitales superen sus costos.
La experiencia internacional sugiere que la transición requiere incentivos, soluciones accesibles y condiciones que permitan incorporar a pequeños comercios y consumidores.
El Dr. Pablo Cotler es doctor en Economía por la Universidad de Boston, integrante del Sistema Nacional de Investigadoras e Investigadores y profesor-investigador del Departamento de Economía de la IBERO desde 1998.
Entre 2009 y 2016 dirigió dicho Departamento y, a lo largo de su trayectoria, ha desarrollado investigaciones sobre inclusión financiera, sistema bancario, desigualdad económica, informalidad y desarrollo. En 2017 recibió el Premio Nacional Raúl Hernández Coss a la Inclusión Financiera.
Además de su labor docente en la Licenciatura en Economía, donde imparte materias como Macroeconomía, Cotler comparte sus análisis con públicos más amplios a través de publicaciones en medios de comunicación.
¿Te interesa comprender cómo funcionan los mercados, las finanzas y las políticas públicas que transforman nuestra vida cotidiana? Conoce la Licenciatura en Economía de la Universidad Iberoamericana Ciudad de México y descubre una formación que combina teoría económica, herramientas de análisis de datos e investigación aplicada para comprender y atender los grandes desafíos de México.
Las opiniones y puntos de vista vertidos en este comunicado son de exclusiva responsabilidad de quienes los emiten y no representan necesariamente el pensamiento ni la línea editorial de la Universidad Iberoamericana.
Para mayor información sobre este comunicado llamar a los teléfonos: (55) 59 50 40 00, Ext. 7594, 7759 Comunicación Institucional de la Universidad Iberoamericana Ciudad de México Prol. Paseo de la Reforma 880, edificio F, 1er piso, Col. Lomas de Santa Fe, C.P. 01219